※本記事には広告(アフィリエイトリンク)が含まれています。
こんにちは、リノ(@Lino_EasyLife)です。
「いつかは1,000万円貯めたいけど、自分には無理かも…」
そう感じたこと、ぼくにもありました。でも今では、「ふつうの会社員」でも1,000万円ってちゃんと到達できる現実的な数字だと思っています。
この記事では、“月収ふつう”“投資知識ゼロ”だったぼくが、どうやって資産1,000万円まで積み上げてきたのか、リアルに、包み隠さず、具体的にまとめました。
まず先に答えを出しておくと──
固定費カット+副収入+長期投資
これだけ。シンプルだけど、これを地道に続けるだけで、ほんとに変わります。
読み終えたあと、「これなら自分にもできそう」と思ってもらえたら嬉しいです。今日が、あなたの資産形成のスタートになることを願って!
ゴールとロードマップを把握しよう
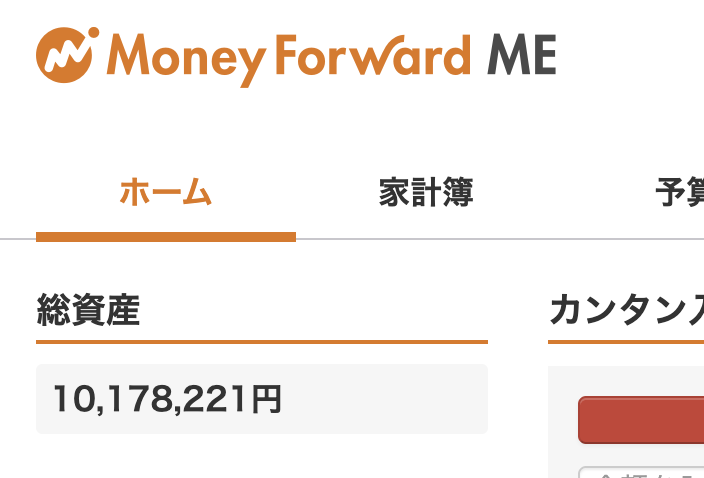
1,000万円って、“ただの大台”じゃありません。ぼくにとっては、
- 老後への安心
- FIRE(早期リタイア)のスタートライン
- 投資のギアを上げる原資
というように、次のステージへ進むための「土台」になりました。
月額積立×年数の目安表(複利なし)
| 毎月積立額 | 5年後 | 10年後 | 15年後 | 20年後 |
|---|---|---|---|---|
| 1万円 | 約60万円 | 約120万円 | 約180万円 | 約240万円 |
| 3万円 | 約180万円 | 約360万円 | 約540万円 | 約720万円 |
| 5万円 | 約300万円 | 約600万円 | 約900万円 | 約1,200万円 |
※年利4%で運用した場合、実際にはさらに増えます。月3万円でも7年で約300万円超に。
ステップ0|マインドセットと仕組み作り
資産形成って聞くと、つい節約術とか投資商品ばかりに目がいきがちだけど──。
まずは「お金に対する考え方」と「日々の仕組み」を整えるのが最重要だと、ぼくは思ってます。
お金は味方だと思えるか?
昔はぼくも、「お金持ちはズルい」とか「お金に執着してケチケチすると人間性が…」なんて思ってた。でも考えてみれば、お金って生き方の自由度を上げてくれる存在なんですよね。
- 給料やポイントにも感謝するようにした
- 「なぜ貯めたいのか?」をハッキリ言語化した
こういう“向き合い方”が変わっただけで、行動がブレにくくなった気がします。
日本円だけに頼るのは、むしろリスク
資産をすべて日本円で持ってるって、実はけっこう危うい。 インフレ・経済低迷・少子高齢化…将来を考えるなら、少しずつでも外貨や株式に触れていくべきだなと実感しました。
日本にいるだけでは気づきにくいですが、国内には輸入されたものやそれらを材料に作られたものが数多くあります。
円安が叫ばれる今、商品の値段が上がってしまうのはそういった背景があるからです。
「価値」についてよく考え、下がっていくものから上がっていくものに交換しておくことも重要になってきます。
家計簿アプリを入れて“気づく力”を養う
何にいくら使ってるか、まったく把握してなかった頃。 でも家計簿アプリ(いまは楽天家計簿)に楽天銀行やカードを連携したら、一発で見えました。
- 「このサブスク、全然使ってないな」
- 「ATM手数料、毎月400円も取られてた…」
- 「なんだこの8,000円の引き落とし!あ、これに使ってたのか」
数字を見ると行動が変わる。この気づきが、ぼくの第一歩でした。
ステップ1|固定費を見直して月2万円を捻出
「節約」と聞くと、ストイックに我慢するイメージがあるかもしれません。
でも、ぼくが目指したのは“無理なく自然にお金が残る状態”。つまり、仕組みで勝つ節約です。
ぼくの場合、固定費の見直しで減ったのは合計で月20,019円(約2万円)。これだけで年間24万円ほどです。
投資に回せば複利の力で、将来はもっと大きくなります。
しかも一度頑張って仕組みを整えれば、あとは何もしなくても支出は低いまま。
こういった手ぶらで楽できる「仕組み」こそ最初に取り掛かるべき項目です。
固定費の見直しと実際の削減額
- スマホキャリア → 楽天モバイル:年約48,000円カット
大手キャリア(ドコモ)のころは月8,000円ほど。格安SIMを経て、2020年に楽天モバイルへ。いまは月3,278円です。
大手キャリアのころと比べて月4,000円ほど × 12ヶ月 = 約48,000円 - ネット回線 → Rakuten Turbo:ここは節約になっていません(月4,800円→4,840円で、月40円アップ)
Rakuten Turboにしたのは安くするためではなく、①数年以内に引っ越すことがほぼ決まっていて、工事のいる回線は避けたかった ②マンションに備え付けの光回線はあったものの、提携事業者の割高なプランしか選べなかった ③2LKなら端末1台で家じゅう足りる、の3つが理由です。
使い方はYouTube・Netflix・AIとの会話くらいで、困ったことはありません。
4,840円はRakuten Turboの公式の月額料金(税込・2026年9月時点)。4,840円 – 4,800円 = 月40円 × 12ヶ月 = 年480円のプラス - 不要な保険を解約:月12,000円→3,500円で、年102,000円カット
大学の友人の紹介で付き合いで入っていた医療保険・生命保険と、県民共済をやめました。いま入っているのは火災保険だけで、医療は貯金で回しています。
個人によりけりだと思いますので参考までに。
この3つで年約15万円(月あたり約12,500円)の削減。ネット回線は横ばいなので、効いたのはスマホと保険です。
さらに、
- 使っていないサブスク4つの解約(動画配信2つ・上位プランのままだったクラウド・自動課金になっていた有料アプリで月3,670円)
- カード年会費や会費の整理(月3,167円) を組み合わせて、固定費は合計で月20,019円(約2万円)減りました。電気・ガスは見直していません(0円)。
関連記事:Rakuten Turbo導入手順
ステップ2|副収入で月+3万円を上乗せ

支出を減らしたら、次は「収入を増やす」番。
といっても、副業と聞くと「時間がない」「スキルがない」と尻込みしがち。
でも実際は、“小さく始めて続ける”だけで、月数万円は現実的でした。
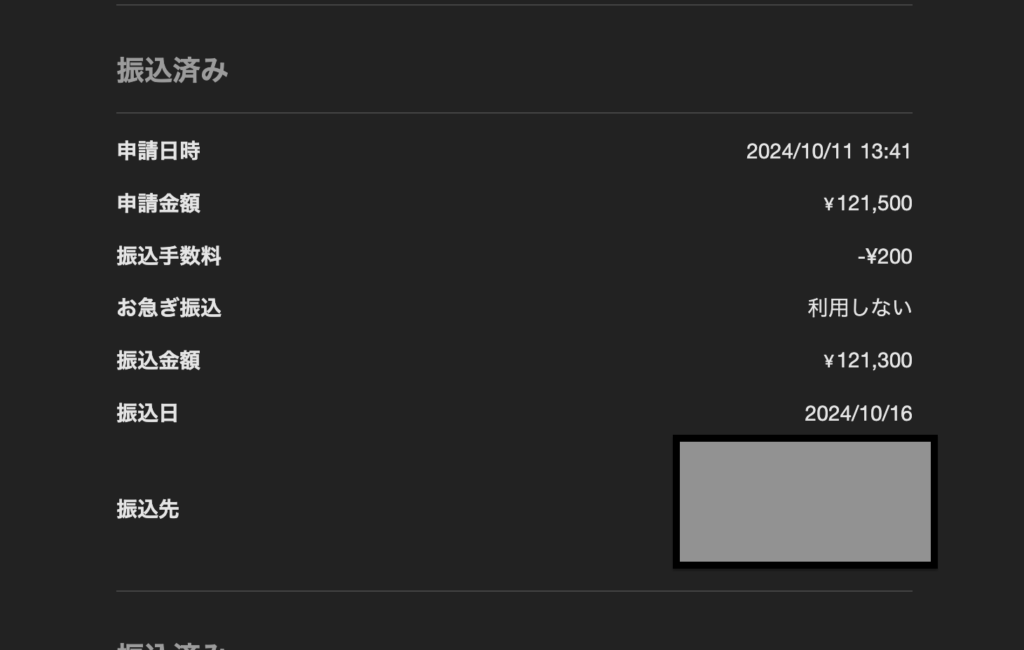
引っ越しで家具・コレクションの一部を売却 → 利益12万円
きっかけは引っ越しでした。荷物を見直して、家具や、集めていたコレクションの一部を売ることにしたんです。
売ってみたら、12万円の利益が出ました。
引っ越しは持ち物を見直すいいタイミング。手放すと決めたモノが“誰かの欲しいモノ”になるのは、嬉しい発見でした。
ブログ副業で月1万→3万円に成長
「文章書くの好きかも」と思って始めたブログ。
初月は0円。でも、月1記事でもコツコツ続けてたら半年後に5,000円、1年で月3万円に。
関連記事:ブログ副業で月3万円を目指すロードマップ(準備中)
ポイ活×楽天経済圏で月3,000ポイント前後
楽天カード・楽天市場・楽天モバイルなどを活用して、生活の中で勝手にポイントが貯まる仕組みに変更。
気づけば毎月3,000ポイント前後が入るように。
実質キャッシュバックと同じだから、これも立派な副収入です。
ステップ3|お金に働いてもらう(投資)
「貯金=安全」って時代は終わったなと実感した瞬間から、投資について真剣に学び始めました。
最初は怖かった。でも、制度をうまく使えば初心者でも安心して始められます。
つみたてNISA:月1万円から始めて、いまは月7万円
“非課税枠”という最大の味方を活かして、全世界株式のインデックスファンド1本に自動積立。最初は月1万円でいっぱいいっぱいでしたが、いまは楽天カードのクレカ積立5万円+楽天キャッシュ積立2万円です。
たとえば月3万円でも、10年で約440万円、20年で約1,000万円に到達できる可能性があるのがこの制度のすごさ。
ぼくが積み立てに使っているのは楽天証券です。口座がまだの人は、楽天証券のNISAの案内ページ(公式)から口座開設に進めます。すでに楽天証券やほかの証券会社でNISAを始めている人は、作り直さなくて大丈夫です。
※投資には元本割れのリスクがあります。投資判断はご自身でお願いします。
iDeCo:節税しながら老後資金づくり
所得控除が効く分、節税インパクトが強い。でも60歳まで引き出せないという制約はある。
「余剰資金で運用」ならアリだと感じて、いまのぼくは月2万円。月1万円から始めて、数年かけて増やしました。
高配当は「いつか切り替えてもいい」候補(いまは買っていない)
いまはNISAもiDeCoも、全世界株式のインデックスファンド(オルカン)1本だけです。高配当の商品は買っていません。
入金力が上がったり、新NISAの枠が埋まったりしたら、高配当に切り替えてもいいと考えています。売らずに現金が入ってくるほうが、将来の終活を考えるとラクだからです。円安が進んでいるので、円建てとドル建てのどちらにするかは、そのときに考えるつもりです。
資産1,000万円までのざっくりタイムライン
| 時期 | やったこと | 残高(概算) |
| 30歳(0年目) | 固定費の見直し開始・貯金ゼロから | 24万円 |
| 32歳(2年目) | 楽天銀行を給与口座に | 96万円 |
| 34歳(4年目) | つみたてNISAを月1万円から | 174万円 |
| 35歳(5年目) | 副業を始める | 233万円 |
| 36歳(6年目) | 楽天モバイル・クレカ積立 | 316万円 |
| 37歳(7年目) | Rakuten Turboで自宅回線も楽天に | 442万円 |
| 40歳(10年目) | 積み増しが月11万円に | 1,000万円 |
よくある質問(Mini FAQ)
というわけで|選択と集中、そして“時間”が味方
1,000万円を目指すには、
- やらなくていいことを減らす(=固定費)
- 小さくても収入源を増やす(=副収入)
- 働かなくても増える資産を持つ(=投資)
この3つを、自分なりのやり方で積み重ねるだけ。
そして何よりの武器は「時間」。焦らず、諦めず、今日から1つだけやってみる──それだけで、未来は変わっていきます。
関連記事:サラリーマンでもできる資産形成ガイド
あわせて読みたい
※本記事は、ぼく個人の体験と公開情報にもとづく情報提供を目的としたもので、特定の金融商品の購入をすすめたり、投資助言を行うものではありません。投資には元本割れなどのリスクがあります。最終的な判断は、ご自身の責任と判断で行ってください。